Product Design, Manufacturing & Innovation Resources
Maison » Chaîne de Markov Monte Carlo (MCMC)

Chaîne de Markov Monte Carlo (MCMC)

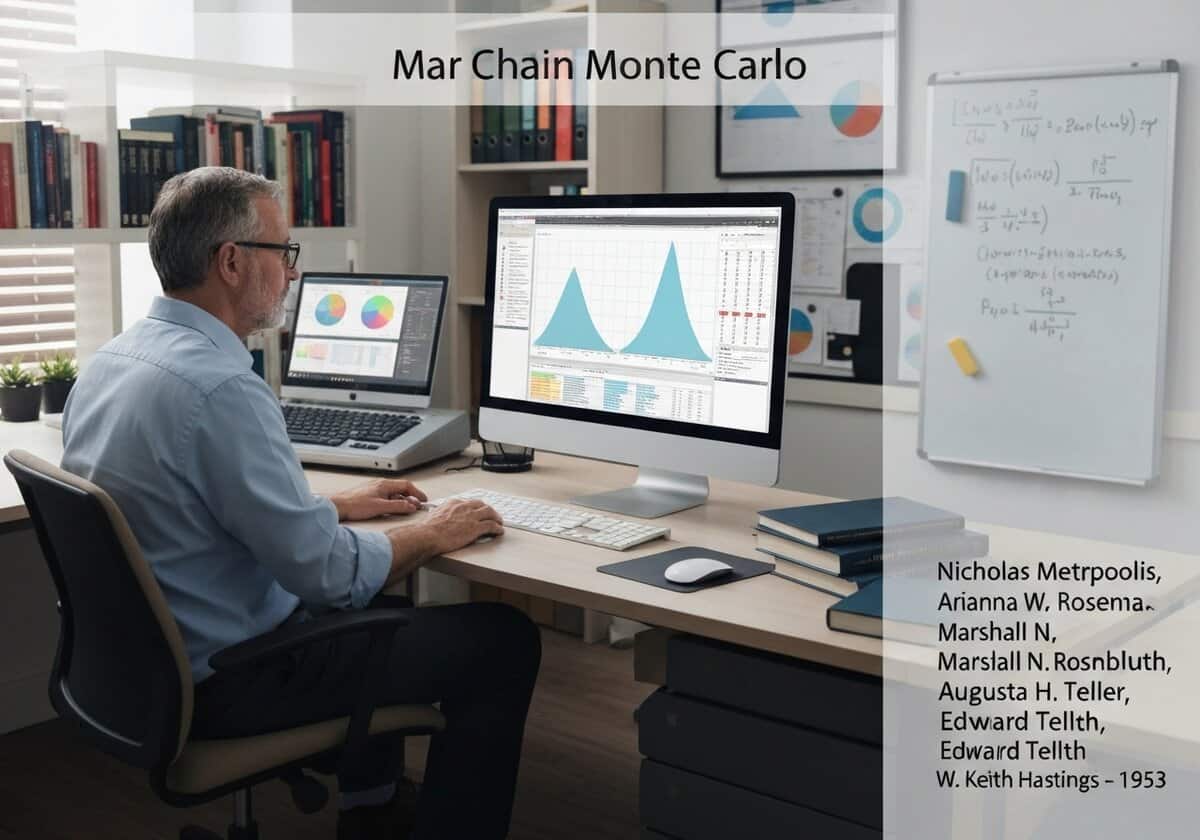
1953
  • Nicholas Metropolis
  • Arianna W. Rosenbluth
  • Marshall N. Rosenbluth
  • Augusta H. Teller
  • Edward Teller
  • W. Keith Hastings
Chercheur analysant des simulations de Monte Carlo par chaîne de Markov dans un bureau d'analyse statistique.

(Image générée à titre d'illustration uniquement)

Chaîne de Markov Monte Carlo Les méthodes MCMC (chaînes de Markov à chaînes de Markov) constituent une classe d'algorithmes d'échantillonnage d'une distribution de probabilité. Une chaîne de Markov est construite, dont la distribution d'équilibre (ou stationnaire) correspond à la distribution souhaitée. L'état de la chaîne après un grand nombre d'itérations est ensuite utilisé comme échantillon de la distribution souhaitée, permettant ainsi le calcul d'intégrales et d'espérances.
Les méthodes MCMC sont essentielles lorsque l'échantillonnage direct d'une distribution de probabilité complexe et de grande dimension [latex]P(x)[/latex] est impossible. Au lieu de générer des échantillons indépendants, les méthodes MCMC génèrent une séquence d'échantillons corrélés formant une chaîne de Markov. Une chaîne de Markov est un processus stochastique où la probabilité de transition vers l'état suivant dépend uniquement de l'état actuel, et non de la séquence d'événements précédents. L'enjeu principal est de concevoir les probabilités de transition de la chaîne de sorte que sa distribution stationnaire corresponde à la distribution cible [latex]P(x)[/latex].

Le processus démarre à un état arbitraire [latex]x_0[/latex]. À chaque étape [latex]t[/latex], un nouvel état [latex]x_{t+1}[/latex] est généré à partir de l'état actuel [latex]x_t[/latex] à l'aide d'un algorithme spécifique (comme Métropole-Hastings). After an initial “burn-in” period, during which the chain converges from its starting point to the high-probability regions of the target distribution, the subsequent states [latex]x_t, x_{t+1}, …[/latex] can be considered as (correlated) samples from [latex]P(x)[/latex]. These samples can then be used to estimate expectations of functions [latex]f(x)[/latex] with respect to [latex]P(x)[/latex] by averaging [latex]f(x_t)[/latex] over the samples. This is particularly useful in inférence bayésienne, where [latex]P(x)[/latex] is a posterior distribution of model parameters, and direct calculation is often impossible due to a complex denominator (the evidence or marginal likelihood).

De plus: MCMC differs from the basic Monte Carlo method in how it generates samples to estimate a desired distribution or integral. While Monte Carlo methods rely on drawing independent and identically distributed random samples directly from a target distribution or a proposal distribution, MCMC generates samples through a correlated sequence (a Markov chain) where each sample depends on the previous one. This dependency allows MCMC to efficiently explore complex, high-dimensional distributions that are difficult to sample from directly, by constructing a chain that converges to the target distribution over time. In contrast, traditional Monte Carlo methods may struggle with such problems due to inefficiencies in sampling or requiring explicit knowledge of the distribution’s form. Thus, MCMC extends Monte Carlo by harnessing dependence between samples to facilitate sampling in challenging statistical and computational settings.

UNESCO Nomenclature: 1209
- Statistiques

Taper

Logiciel/Algorithme

Perturbation

Incrémentale

Usage

Utilisation généralisée

Précurseurs

  • théorie des chaînes de Markov (Andrey Markov)
  • foundations of Bayesian statistics (Thomas Bayes, Pierre-Simon Laplace)
  • original méthode de Monte Carlo (Ulam, Von Neumann)
  • théorie ergodique

Applications

  • statistiques bayésiennes pour l'estimation des paramètres
  • biologie computationnelle pour l'inférence d'arbres phylogénétiques
  • apprentissage automatique pour l'entraînement de modèles probabilistes
  • physique computationnelle pour la simulation des systèmes moléculaires
  • économétrie pour la modélisation de données financières complexes

Brevets:

NA

Idées d'innovations potentielles

  • automated probabilistic programming languages that use MCMC as a backend
  • Détection d'anomalies en temps réel dans les données en flux continu à l'aide de modèles bayésiens
  • déduire les paramètres cosmologiques à partir des données du fond diffus cosmologique
  • reconstruction des langues anciennes et des arbres évolutifs
  • composition artistique et musicale générative basée sur des distributions de probabilité apprises
  • Découverte de médicaments par exploration de l'espace conformationnel des molécules
  • Optimisation de la chaîne d'approvisionnement par échantillonnage des distributions des demandes futures possibles
  • conseils financiers personnalisés basés sur des modèles probabilistes du comportement du marché
  • traitement du langage naturel for topic modeling and sentiment analysis
  • Modélisation climatique pour quantifier l'incertitude des projections climatiques futures
En lien avec : MCMC, chaîne de Markov, inférence bayésienne, statistiques, échantillonnage, distribution stationnaire, Metropolis-Hastings, échantillonnage de Gibbs, statistiques computationnelles, distribution a posteriori.

Contexte historique

Chaîne de Markov Monte Carlo (MCMC)

1943
1950
1950
1953
1960
1960
1967
1940
1950
1950
1952
1956
1960
1967
1967

(si la date est inconnue ou non pertinente, par exemple « mécanique des fluides », une estimation arrondie de son émergence notable est fournie)

10e année anniversaire

Les images en pleine résolution et les téléchargements sont uniquement disponibles, et 100% gratuits, pour les membres inscrits.