(图片仅供参考)
蒙特卡罗方法是一类广泛的计算算法,它依赖于重复的随机抽样来获得数值结果。其基本思想是利用随机性来解决原则上可能是确定性的问题。当其他方法难以或无法使用时,蒙特卡罗方法通常被采用,尤其是在模拟复杂系统或积分高维函数时。
蒙特卡洛方法的基本思想是通过统计模拟来近似求解问题。其操作逻辑并非求解一组确定性方程,而是定义一个可能输入的域,从该域的概率分布中生成大量随机输入,对每个输入执行确定性计算,最后汇总结果。 例如计算复杂形状的面积时,可将其包含在已知面积的简单形状(如矩形)内,在矩形内均匀散布大量随机点,统计落在复杂形状内部的点所占比例。该比例乘以矩形面积即可近似得到复杂形状的面积。 该近似精度通常随样本数量的平方根增长而提升——这一关键特性源于中心极限定理。这使得蒙特卡洛方法在高维问题中尤为强大,传统数值方法(如数值积分)在此类问题中常受“维度诅咒”困扰,其计算成本随维度数呈指数级增长。 相比之下,蒙特卡罗方法的成本增长更为缓慢,使其成为物理学、金融学和数据科学中众多高维问题唯一可行的解决方案。.
“蒙特卡洛”这一名称由尼古拉斯·梅特罗波利斯创造,灵感源自斯坦尼斯拉夫·乌拉姆的叔父——这位叔父常向亲戚借钱去蒙特卡洛赌场赌博。该方法的现代发展源于洛斯阿拉莫斯国家实验室为曼哈顿计划模拟中子扩散的需求。 因工作机密性需采用代号,“蒙特卡洛”之名由此诞生——该方法以概率与随机数为核心,其运作机制恰似轮盘赌等博弈游戏。.
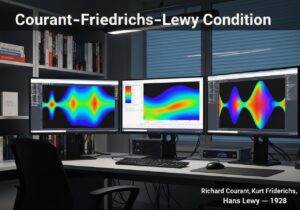
库朗-弗里德里希-路易条件
Courant-Friedrichs-Lewy (CFL) 条件是使用显式时间积分方案对双曲偏微分方程进行数值求解的必要稳定性准则。它规定,时间步长必须足够小,以保证每个时间步的信息传输距离不超过一个空间网格单元。对于一维情况,[latex]C = u \frac\{Delta t}\{Delta x} \le C_{max}[/latex],确保了数值稳定性。
方差分析的假设
要使方差分析的结果有效,必须满足几个关于数据的关键假设。这些假设包括:(1) 观测值独立,即误差不相关。(2) 正态性,即每组的残差近似呈正态分布。(3) 同方差性,即所有组的残差方差相等。
图灵完备性
蒙特卡罗方法
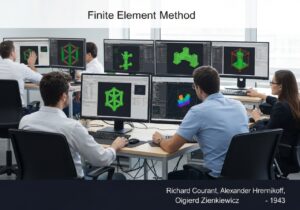
有限元方法
有限元法 (FEM) 是一种强大的数值方法,用于求解由偏微分方程描述的复杂工程和物理问题。它的工作原理是将连续域离散化为一组更小、更简单的子域,这些子域被称为“有限元”。这可以用于结构分析、传热、流体流动和电磁学等问题的近似数值解。
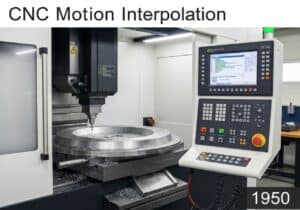
CNC运动插补
插补是 CNC 控制器内的计算过程,它生成一系列中间坐标点,以在编程的端点之间创建平滑路径。最基本的插补类型是用于直线的线性插补 (G01) 和用于圆弧的圆弧插补 (G02/G03)。这使得可以通过 G 代码程序中的简单几何命令来加工复杂的轮廓。
三重模块冗余(TMR)
三重模块冗余(TMR)是一种硬件容错技术,它使用三个相同的模块并行执行相同的操作。它们的输出被送入一个多数投票电路。如果一个模块发生故障并产生错误输出,投票电路仍然能够根据其他两个模块的输出确定正确的输出,从而掩盖故障并确保系统持续运行。
单因素方差分析(ANOVA)
单因子方差分析用于确定三个或更多独立组的均值之间是否存在统计学意义上的显著差异。它分析单一分类自变量(称为因子)对连续因变量的影响。零假设指出所有组的均值相等,[latex]H_0:\mu_1 = \mu_2 = \dots = \mu_k[/latex]。.
Lambda演算
哥德尔数
哥德尔编号是一种基础技术,它为形式语言中的每个符号、公式和证明分配一个唯一的自然数(哥德尔数)。这种语法算术化使得关于形式系统的元数学陈述(例如,“这个公式是可证明的”)能够被编码为关于数字的算术陈述,从而可以在系统内部进行推理。
贝叶斯因子
贝叶斯因子是两个竞争假设的边缘似然比值,通常指原假设([latex]M_1[/latex])与备择假设([latex]M_2[/latex])的比值。它量化了在观测数据[latex]D[/latex]条件下,某一假设相对于另一假设的支持程度。 其计算公式为:[latex]K = \frac{P(D|M_1)}{P(D|M_2)}[/latex]。当K值大于1时,表明数据更支持[latex]M_1[/latex]而非[latex]M_2[/latex]。.
可信区间
可信区间是贝叶斯统计中与频率学派置信区间相对应的概念。它基于后验概率分布,是一个包含特定概率参数的数值范围。 例如,参数\theta\的95%可信区间意味着:在给定数据和模型的条件下,\theta\的真实值有95%的概率位于该区间内。.
可靠性函数(生存函数)
可靠性函数 R(t)定义了系统或部件在指定时间 "t "内无故障地执行其所需功能的概率。对于故障率(λ)恒定的系统来说,它可以用指数分布来描述:[latex]R(t) = e^{-\lambda t}[/latex].该函数是预测产品寿命和性能的基础。
蒙特卡罗估计 Pi
蒙特卡罗方法的一个经典例子是估计 [latex]\pi[/latex] 的值。将半径为 [latex]r[/latex] 的圆嵌入边长为 [latex]2r[/latex] 的正方形中,它们的面积之比为 [latex]\frac\{pi r^2}{(2r)^2} = \frac\{pi}{4}[/latex]。在正方形内随机散布点,并计算落在圆内的 [latex]p[/latex] 的分数,就可以估算出:[latex]\pi (约 4p[/latex])。.
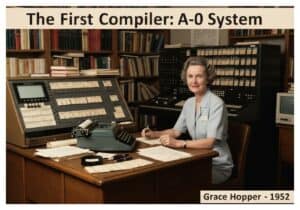
第一个编译器:A-0系统
A-0 系统由 Grace Hopper 于 1952 年创建,被广泛认为是第一个编译器。它将一系列由数学符号指定的子程序和参数翻译成机器码。这是从低级汇编编程向更高级、更抽象的编程语言转变的奠基性一步,使繁琐的手动代码翻译过程自动化。
(如果日期未知或不相关,例如“流体力学”,则提供其显著出现的近似估计)
只有注册会员才能免费获得 100% 的全尺寸图片和下载。.
> 登录 <