Você está tomando as decisões mais estratégicas para o planejamento do seu orçamento anual de P&D? Ou será que sua abordagem em relação a OPEX e CAPEX está te impedindo de alcançar seus objetivos?
No mundo do planejamento financeiro, especialmente em P&D, entender a diferença entre Despesas Operacionais (OPEX) e Despesas de Capital (CAPEX) é fundamental. OPEX cobre despesas do dia a dia, como salários, contas de luz e água e aluguel. Já CAPEX representa investimentos em grandes projetos. Esses projetos podem incluir ferramentas de laboratório, prédios e tecnologias que beneficiarão a empresa por anos. Compreender essa diferença é vital para uma boa gestão orçamentária.
Planejar bem as finanças em P&D significa compreender tanto as despesas operacionais (OPEX) quanto as despesas de capital (CAPEX). Você também precisa conhecer seus benefícios e desafios. Isso ajuda as empresas a operarem de forma mais eficiente, economizarem em impostos e gerarem mais lucro ao longo do tempo. Vamos analisar mais detalhadamente o planejamento do seu orçamento anual de P&D considerando OPEX e CAPEX.
Principais conclusões
- Distinguir entre OPEX e CAPEX é crucial para um planejamento orçamentário anual eficaz de P&D.
- OPEX refere-se aos custos operacionais diários necessários para manter o negócio em funcionamento.
- O CAPEX inclui investimentos de longo prazo em ativos físicos e intangíveis, como máquinas, edifícios e P&D.
- Um planejamento financeiro eficaz aumenta a eficiência operacional e proporciona vantagens fiscais significativas.
- Compreender e diferenciar essas despesas pode levar a uma melhor gestão orçamentária estratégica e à rentabilidade a longo prazo.
Entendendo OPEX e CAPEX no Planejamento Orçamentário
No planejamento orçamentário, é fundamental entender a diferença entre Despesas de Capital (CAPEX) e Despesas Operacionais (OPEX). Mas o que é OPEX? São os custos necessários para o funcionamento diário de uma empresa. Isso inclui salários de funcionários, contas de luz, água e gás, e aluguel. As despesas de OPEX são totalmente dedutíveis no ano em que são realizadas, o que facilita o controle financeiro imediato.
Por outro lado, o CAPEX envolve grandes investimentos em ativos que beneficiam a empresa ao longo de vários anos. Isso inclui itens como máquinas, edifícios e infraestrutura de TI. Os custos desses ativos são distribuídos ao longo do tempo, pois são depreciados durante sua vida útil, impactando as demonstrações financeiras de forma diferente do OPEX.
Compreender esses conceitos permite que as empresas planejem seus orçamentos de forma estratégica. Por exemplo, transferir custos de TI de CAPEX para OPEX por meio de modelos de serviço proporciona previsibilidade orçamentária. Também dilui os custos. Isso é fundamental para que os departamentos de TI e finanças gerenciem bem os custos de serviços locais e em nuvem.
A seguir, uma comparação entre OPEX e CAPEX para auxiliar no melhor planejamento orçamentário:
| Categoria | OPEX | CAPEX |
|---|---|---|
| Definição | Despesas operacionais do dia a dia | Investimento de longo prazo em ativos |
| Exemplos | Salários, aluguel, contas de serviços públicos | Máquinas, Edifícios, Infraestrutura de TI |
| Tratamento contábil | Totalmente dedutível no ano em que for incorrido. | Desvalorizado ao longo da vida útil |
| Impacto nos impostos | Dedução fiscal imediata | Benefícios fiscais através da depreciação |
| Processo de aquisição | Processo de aquisição semelhante ao CAPEX | Processo de aquisição semelhante ao OPEX |
Por correto classificação Com o aumento das despesas, as empresas podem melhorar sua saúde financeira. Isso garante um crescimento constante e uma operação eficiente.
Principais diferenças entre OPEX e CAPEX
Compreender as diferenças entre OPEX e CAPEX é fundamental para um bom planejamento orçamentário. Isso é especialmente verdadeiro em pesquisa e desenvolvimento. A forma como os impostos são tributados e a frequência com que cada um é gasto podem impactar significativamente o desempenho financeiro de uma empresa.
A forma como as despesas operacionais (OPEX) são tratadas em termos de impostos difere da forma como as despesas de capital (CAPEX) são tratadas. As despesas operacionais incluem itens como aluguel, salários e contas de serviços públicos. Esses custos podem ser totalmente deduzidos no ano em que são incorridos. Isso ajuda a reduzir os impostos que uma empresa precisa pagar anualmente, contribuindo para seus lucros a curto prazo. Por outro lado, as despesas de capital (CAPEX) referem-se a grandes investimentos, como imóveis e equipamentos. Esses investimentos não são deduzidos imediatamente. Em vez disso, seu custo é distribuído ao longo da vida útil do ativo, distribuindo também os benefícios fiscais.
OPEX e CAPEX diferem na frequência e no valor gasto. OPEX envolve custos menores e regulares que mantêm uma empresa funcionando no dia a dia. Isso inclui o pagamento de serviços públicos, salários e suprimentos. Esses custos são vitais para o bom funcionamento da empresa e influenciam diretamente os lucros.
CAPEX, on the other hand, means spending more money upfront for things that will pay off over time. Upgrading software, buying new equipment, or investing in real estate costs a lot initially. These big purchases can affect a company’s cash flow and lock up working capital for a long time. Even though CAPEX can lead to long-term benefits and asset ownership, there’s also the risk that the investments might not pay off if market conditions change.
Examples of OPEX and CAPEX in R&D
Understanding how to manage costs in Research and Development (R&D) is key for budgeting. Operating Expenditures (OPEX) e Capital Expenditures (CAPEX) are both crucial. They each have a unique role in the R&D process.
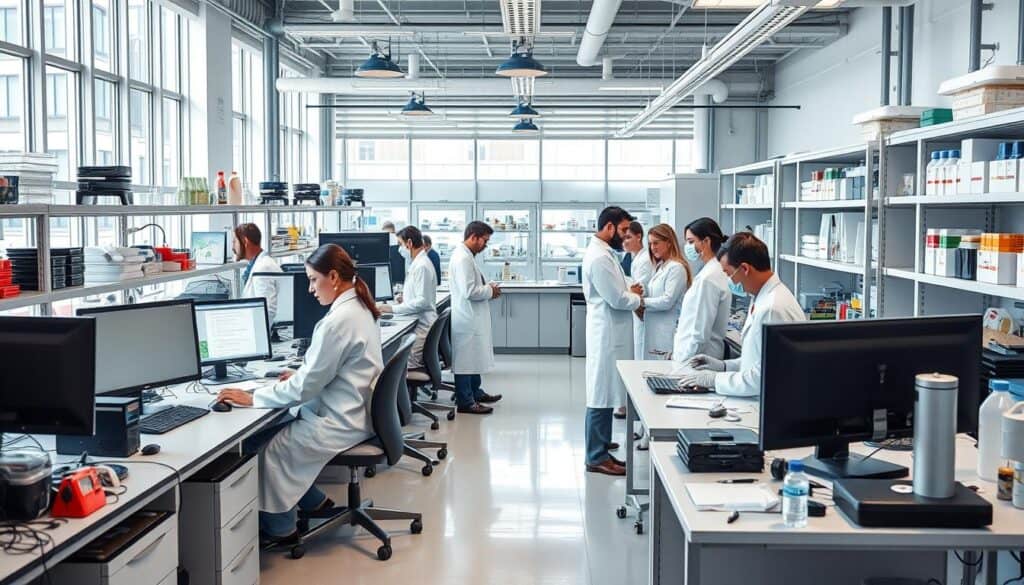
- Laboratory supplies are needed for experiments.
- Salaries: What we pay researchers and their teams.
- Utilities keep the research place running.
- SaaS subscriptions are operating costs over time.
CAPEX in R&D involves big investments for the future:
- Buying special equipment for research is a big part of this.
- Upgrading technology helps research do more.
- Building more space for research activities is important.
- Patents protect new discoveries.
- Buying software is a capital cost.
Choosing between OPEX and CAPEX depends on the situation and rules of accounting. Generally, OPEX covers costs that happen during normal operations. CAPEX, though, involves more money upfront but is an investment for the future.
In R&D budgeting, it’s critical to understand these costs. OPEX is shown on the income statement and is deducted as it happens. Meanwhile, CAPEX appears on the balance sheet as assets. These are depreciated over their useful life.
The Importance of Distinguishing OPEX and CAPEX
It’s essential to understand the difference between OPEX and CAPEX for good financial reporting and planning. CAPEX involves buying long-term items like machines and buildings. On the other hand, OPEX includes everyday costs, such as salaries and rent. Each type affects financial documents in its own way. CAPEX shows up on the balance sheet as assets. Meanwhile, OPEX appears on the income statement as immediate costs.
Financial Reporting and Forecasting improves when we recognize each expense type. CAPEX boosts productivity and shows a company’s plan to grow, spreading costs over years. OPEX covers things like utility and marketing costs. This helps companies manage cash flow and offers quick tax benefits.
Strategic Planning Considerations require clear understanding between these expenses. By doing so, businesses can match spending with long-term objectives. For example, with CAPEX, companies see better efficiency and market position over time, despite high initial costs. Meanwhile, OPEX helps maintain daily operations and economic stability by recognizing expenses right away.
When to Plan Your Annual R&D Budget
Planning when to set your R&D budget is vital. It must match the annual budget cycle and strategic goals. Doing it before the fiscal year starts is best. This approach lets you look at investment strategies and market trends in detail.
Businesses should look at their operation cycles and goals while making their R&D budget. This method lets them adjust how they use resources. It makes sure R&D gets enough support to succeed. Planning times right also helps companies keep up with market trends.
Creating an R&D budget means balancing CapEx and OpEx costs. CapEx, like buying new equipment or upgrading facilities, affects long-term profits. Conversely, OpEx covers ongoing costs such as rent and salaries. These are necessary for day-to-day operations.

| Categoria | Exemplos | Financial Implications | Budget Planning |
|---|---|---|---|
| Capital Expenditure (CapEx) | Manufacturing equipment, Facility upgrades, Heavy machinery | Impact long-term capacity and profitability, depreciated over time | Requires rigorous business case development and approvals |
| Operating Expenditure (OpEx) | Property rent, Utilities, Salaries, R&D | Regular expenses, fully deductible in the tax year incurred | Less stringent approval process, easier budgeting |
Smart planning of the R&D budget is key for a business’s success. It ensures the most efficient use of resources. Plus, it keeps the company financially healthy all year. This planning should be part of the annual budgeting process. It aligns with the company’s big-picture goals.
Determining the Right Mix of OPEX and CAPEX
Balancing long-term investments with day-to-day spending is key for a company’s success. It’s about finding the right mix between what you spend on running your business (OpEx) and what you invest for the future (CapEx). This decision is based on the company’s goals and financial health.

To report your finances right and make good decisions, you need to arrange your expenses correctly. A good balance of CapEx and OpEx helps your company now and in the future:
| Aspecto | Operational Expenditures (OpEx) | Capital Expenditures (CapEx) |
|---|---|---|
| Propósito | Day-to-day business operations | Long-term asset acquisition and upgrades |
| Financial reporting | Expensed in the current period | Capitalized and depreciated over time |
| Frequency | Regular and ongoing | Infrequent and major |
| Exemplos | Salaries, rent, utilities | New equipment, building infrastructure |
Looking at your company’s goals and financial health helps balance spending and investing. Think about your cash flow, profit possibilities, and long-term plans. For example, spending on new IT equipment can be CapEx if it boosts your business for years. But, if it’s just for upkeep, it’s OpEx.
Assessing and Justifying OPEX and CAPEX for R&D
When planning budgets for Research and Development (R&D), it’s crucial to perform a detailed ROI Analysis. This helps justify spending on both OPEX and CAPEX. By doing this, companies can decide how daily costs and big investments add value. Making smart financial choices helps meet business aims.
OPEX includes everyday expenses, like supplies and service fees, which can be deducted on taxes right away. CAPEX, on the other hand, involves larger purchases, such as major IT systems. These are assets that benefit a business over years and are depreciated over time. For example, buying real estate is a CAPEX that might depreciate across two decades.
It’s important to know the differences between these costs for budget approvals. Decisions on spending for OPEX and CAPEX get closely looked at. They need to fit with the company’s big-picture plans. Using ROI Analysis helps in making a solid case for R&D investments.
There’s a growing trend of preferring OPEX over CAPEX in IT spending. Benefits include more flexible payments, lower upfront costs, and the ability to scale easily. According to Gartner, global IT spending is expected to rise by 6.2%, reaching $3.9 trillion in 2021. So, evaluating both expense types is essential for achieving business goals.
| Expenditure Type | Exemplos | Tax Impact | Depreciation |
|---|---|---|---|
| OPEX | Consumables, Service Agreements, SaaS development costs | Fully deductible in the year they are made | N / D |
| CAPEX | IBM Power Systems, Real Estate, Enterprise Software Licenses | Depreciable over multiple years | 5-10 years (IT assets), 20+ years (real estate) |
Understanding where and how to use funds is key for R&D budget approval. Employing thorough ROI Analysis helps explain R&D costs to stakeholders. This ensures that each dollar spent aligns with the wider company strategy.
Strategies for Efficient OPEX Allocation
Efficient use of budgets in research and development (R&D) is crucial. It depends on optimizing operational expenses (OPEX). These strategies help businesses manage costs in R&D effectively.
First, being flexible with the budget is important. It lets a company adjust quickly to changes. This flexibility helps handle unexpected costs without ruining the budget. Constantly analyzing costs is also essential. It helps find where to save money and what spending is most important.
It’s crucial to focus on expenses that boost productivity and efficiency. Investing in technology that makes work easier can save a lot of money over time. Also, focusing on ways to always do things better in the R&D department can cut waste. This makes sure resources are used best.
Here’s what a structured approach might include:
- Always reviewing and adjusting the budget as project needs change.
- Using automated systems to keep an eye on and manage costs.
- Choosing to spend money on things that make the company more productive and have a good return on investment.
Last, comparing planned costs with what you actually spend helps forecast better. This approach improves cost management in R&D. Being proactive not only makes OPEX use better. It also creates a culture of smart spending and growth in the company.
Strategies for Effective CAPEX Allocation
Figuring out the best way to handle CAPEX is key. Techniques like net present value (NPV) and internal rate of return (IRR) help examine future money returns of investments. These are crucial, especially in R&D. Capital expenditures, or CapEx, cover buying assets for long-term use. This includes things like land, machines, or high-tech systems. Managing these assets right supports growth and stability in the long run.
In Capital Budgeting Techniques, handling depreciation and amortization is vital. Depreciation deals with reducing the value of physical assets over time. Amortization focuses on non-physical assets. This process spreads out the cost of investments over their useful life. It matches up expenses with the benefits they bring. Good management here means better financial reports and keeping assets valuable for a long time.
To use CAPEX well in R&D, consider these strategies:
- Asset prioritization: sort and rank assets based on how much they’ll help achieve goals.
- Financial analysis: use methods like NPV and IRR to figure out if investing is worth it over time.
- Lifecycle management: set up a strong plan for the entire life of an asset, from buying to getting rid of it. This ensures they’re used in the best way.
- Risk management: look into risks of long-term investments to avoid financial problems.
- Performance evaluation: regularly check how assets are doing to make sure they meet expectations and fit with growth plans.
By following these strategies, companies can well balance CAPEX allocation. This helps them keep innovating while staying financially healthy. Below is a comparison of CAPEX and OPEX:
| Parâmetro | CAPEX | OPEX |
|---|---|---|
| Expense type | Long-term Investments (e.g., land, machinery) | Day-to-day Operations (e.g., rent, utilities) |
| Financial impact | Shows on Balance Sheet | Shows on Income Statement |
| Tax benefits | Deferred | Immediate |
| Risk level | High (from long-term commitments) | Low (from predictable costs) |
| Common industries | Manufacturing, Transportation | Tech, Startups |
Considerations for Including Safety Margins in R&D Budgets
Adding safety margins to R&D budgets is key for managing risks. By setting aside money for unexpected costs, projects remain stable. This financial buffer helps against changes, delays, or surprise needs. It makes sure innovation can keep going strong.
Investing in big things like tech equipment or building updates costs a lot upfront. With safety margins, these investments are safer from money troubles. Financial plans that look at metrics like NPV and IRR help. They show the worth of having a financial cushion in R&D.
Day-to-day costs for things like software and cloud services change a lot. By using safety margins, these varying costs are less of a worry. Adding these margins helps balance the ever-changing OpEx with big CapEx commitments. This approach makes an R&D budget that’s both strong and flexible.
Leituras e métodos complementares
- Technology Road-mapping: Planning long-term technology development and investment strategies to align with business goals.
- Capital Investment Appraisal: Evaluating potential investments in capital assets for R&D, including net present value and internal rate of return analysis.
- Tax Incentives and Grants for R&D: Exploring government programs and financial incentives available to support R&D activities.
Perguntas frequentes
O que é OPEX?
As despesas operacionais (OPEX) são custos necessários para o funcionamento diário de uma empresa. Isso inclui o pagamento de funcionários, contas de serviços públicos e aluguel. Elas são totalmente deduzidas no ano em que ocorrem e refletem o custo operacional da empresa.
O que é CAPEX?
Despesas de capital (CAPEX) são grandes compras ou serviços de longa duração, como máquinas ou edifícios. Esses custos são depreciados ao longo do tempo, afetando as finanças da empresa por muitos anos.
Como as despesas operacionais (OPEX) e as despesas de capital (CAPEX) são tratadas de forma diferente para fins tributários?
As despesas operacionais (OPEX) podem ser deduzidas imediatamente no ano em que ocorrem. Já as despesas de capital (CAPEX), por se tratarem de um investimento de grande porte, não são deduzidas imediatamente. Elas são distribuídas ao longo de sua vida útil por meio da depreciação. Isso permite que os benefícios fiscais sejam diluídos ao longo dos anos.
Por que é importante distinguir entre OPEX e CAPEX?
Entender a diferença afeta os relatórios financeiros. O CAPEX gera ganhos futuros e é contabilizado como ativo. Já o OPEX aparece na demonstração de resultados como custo, impactando os lucros de curto prazo da empresa. Isso auxilia no planejamento e na utilização eficiente dos recursos, conciliando necessidades imediatas com investimentos futuros.
Quando um departamento de P&D deve planejar seu orçamento anual?
O planejamento do orçamento de P&D deve ser sincronizado com as operações e metas da empresa. Idealmente, é realizado antes do início do ano fiscal. Isso permite que a empresa revise e adeque o orçamento aos seus objetivos e às tendências do mercado. Antecipar-se a essa situação ajuda a ajustar a utilização de recursos financeiros e materiais.
Como uma empresa pode equilibrar investimentos de longo prazo e eficiência operacional em seu orçamento?
Equilibrar despesas operacionais (OPEX) e despesas de capital (CAPEX) significa ser eficiente no dia a dia e, ao mesmo tempo, investir no futuro. Esse equilíbrio afeta a saúde financeira e o crescimento da empresa. Envolve verificar as finanças e garantir que os custos estejam alinhados com as metas de longo prazo.
Qual o papel da análise de ROI nos processos de aprovação orçamentária?
A análise de ROI (Retorno sobre o Investimento) é fundamental para avaliar o valor tanto das despesas operacionais (OPEX) quanto das despesas de capital (CAPEX). Ela ajuda a demonstrar qual é mais eficiente ou oferece maior valor ao longo do tempo. Isso auxilia na decisão de como alocar o orçamento de P&D e justifica os gastos.
Que estratégias podem ser usadas para uma alocação eficiente de OPEX em P&D?
Para as despesas operacionais (OPEX), é inteligente manter o orçamento flexível para se adaptar às variações de custos. Buscar constantemente por economias e priorizar gastos que impulsionem o trabalho e a eficiência é fundamental. Verificações e ajustes regulares ajudam a manter o orçamento no caminho certo e a aproveitá-lo ao máximo.
Quais técnicas são utilizadas para a alocação eficaz de CAPEX em P&D?
Para despesas de capital (CAPEX), o uso de métodos como o valor presente líquido (VPL) e a taxa interna de retorno (TIR) é útil. Esses métodos ajudam a determinar se grandes investimentos valem a pena e se estão alinhados aos planos de longo prazo da empresa.
Por que é importante incluir margens de segurança nos orçamentos de P&D?
Ter uma margem de segurança no orçamento de P&D é uma estratégia inteligente para lidar com riscos e imprevistos. Significa reservar dinheiro para custos inesperados ou estouros de orçamento. Isso mantém os projetos de P&D estáveis e em andamento, mesmo quando as coisas mudam.
Glossário de termos utilizados
Internal Rate of Return (IRR): Uma taxa de desconto que torna o valor presente líquido dos fluxos de caixa de um investimento igual a zero, indicando a taxa de retorno anualizada esperada ao longo da vida útil do investimento.
Net Present Value (NPV): Uma métrica financeira que calcula a diferença entre o valor presente dos fluxos de caixa de entrada e saída durante um período específico, descontado a uma determinada taxa, para avaliar a rentabilidade de um investimento ou projeto.
Return on Investment (ROI): Uma métrica financeira usada para avaliar a rentabilidade de um investimento, calculada dividindo-se o lucro líquido do investimento pelo custo inicial, expresso em percentagem.
Software as a Service (SaaS): Um modelo de distribuição de software em que os aplicativos são hospedados na nuvem e acessados pela internet, geralmente por meio de assinatura, permitindo que os usuários utilizem o software sem instalação ou manutenção em dispositivos locais.